
- 大阪のデリヘルなら梅田の風俗・ホテヘル【スパーク梅田】
- 風俗代は経費で落とせる?領収書の扱いと注意点を解説
Columnコラム記事
風俗代は経費で落とせる?領収書の扱いと注意点を解説
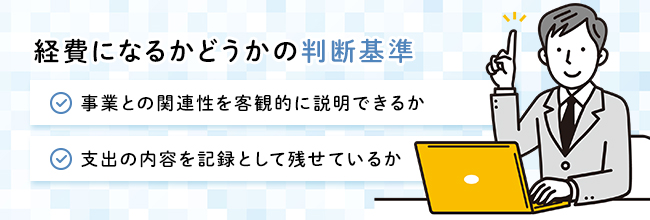
風俗代は、1人での利用でも取引先を接待した場合でも、原則として経費には計上できません。高額な支払いをした後に領収書を受け取り、経費で落とせるのではないかと考える人もいます。ただし、領収書を受け取れるかどうかと、経費として認められるかどうかは別の問題です。当記事では、風俗代が経費になるかどうかの判断基準、風俗店で領収書を受け取る方法、そして無理に計上した場合の追徴課税のリスクまで解説します。 風俗代は、原則として経費にはできません。税務上の経費は事業に必要な支出に限られ、風俗の利用はその範囲から外れるためです。ただし、1人で利用した場合と取引先を接待した場合とでは、認められない理由が異なります。以下では、2つのパターンに分けて確認します。 自分1人で風俗を利用した費用は、事業の経費にはできません。所得税では、必要経費に算入できるのは総収入金額を得るために直接要した費用と、その年に生じた販売費や一般管理費などの業務上の費用に限られます。個人が生活のために使う家事上の費用は、必要経費に含まれません。 支出が事業と私生活の両方に関わる場合は家事関連費と呼ばれ、取引の記録などに基づいて業務遂行上直接必要だったと明らかに区分できる部分だけが必要経費になります。風俗の利用はリフレッシュや娯楽が目的であり、事業に必要だった部分を金額で切り分けられません。そのため、個人事業主や会社の経営者であっても、支払った金額の全額が家事上の費用として扱われます。 取引先を接待するために使った風俗代も、交際費等として認められるとは限りません。交際費等とは、法人が得意先や仕入先など事業に関係のある相手に対して行う接待、供応、慰安、贈答などのために支出する費用を指します。判断の分かれ目になるのは、その支出に接待の実態があったかどうかです。 風俗のサービスは利用者とキャストが1対1で受ける形が基本で、取引先と同席して商談を進める場面にはなりません。相手が事業関係者であっても、接待として何が行われたのかを説明する材料が残りません。 なお、1人あたり1万円以下であれば交際費等から除かれる規定がありますが、対象は飲食その他これに類する行為に要する費用です。風俗店のサービス料金は飲食費に当たらず、除外の規定は使えません。 経費になるかどうかは、その支出が事業に必要だったと説明できるかで決まります。風俗店であることを理由に一律で否認するという税法上の規定はありません。判断されるのは、事業との関連性を示せるかどうかと、その内容を記録として残せているかどうかの2点です。以下でそれぞれ解説します。 経費として認められる第一の条件は、その支出が事業に必要だったと第三者に説明できることです。税務署が確認するのは、誰と会うために使った費用か、どの取引につなげるための支出か、という点です。飲食店の代金であっても、1人で食事をした分は経費になりません。 反対に、業種が特殊であっても事業との関連を示せる支出であれば、経費として扱われる余地は残ります。風俗の利用が問題になるのは、事業との関連を示す材料が残りにくいためです。誰と何のために利用したのかを客観的に示せない支出は、税務調査で経費と認められません。 支出を経費として扱うなら、内容を記録した書類を残しておく必要があります。法人は、帳簿と取引に関して作成または受領した書類を、事業年度の確定申告書の提出期限の翌日から7年間保存しなければなりません。書類には契約書や領収書が含まれます。 記録として残す内容は、次の4点です。 領収書を1枚保管しているだけでは、金額を支払った事実しか示せません。誰と何のために使ったかを書き添えて初めて、事業との関連を説明する材料になります。 記録が残っていない支出は、後から事業との関連を主張しても通りません。経費にするかどうか迷う支出は、支払った時点で内容を書き留めておくことが欠かせません。 風俗店でも領収書は受け取れます。予約や支払いのときに申し出れば、店が用意した領収書を受け取れる場合がほとんどです。ただし、領収書を持っていることと、その支出が経費になることは別の話です。 ここでは、受け取り方、記載される店名、収入印紙の3点を確認します。 風俗店の領収書は、予約するときに必要だと伝えておくとスムーズに受け取れます。領収書は料金の支払い時に、スタッフやキャストから手渡される形が基本です。当日になって申し出ると、用紙の準備や宛名の確認で時間がかかる場合があります。 支払う人と実際に利用する人が違うケースでは、後日の郵送に対応する店もあります。予約時に、領収書が必要であること、宛名をどうするか、郵送を希望するかどうかの3点を伝えておくと確実です。対応は店ごとに異なるため、利用する店に確認しましょう。 風俗店の領収書は、店名をそのまま記載しない形で発行する店が多くあります。発行名義に別の社名を使ったり、但し書きを飲食代などとしたりする対応で、店ごとに方針が異なります。利用者のプライバシーに配慮した運用のため、希望する宛名を伝えられるかどうかを予約時に確認しておくと確実です。 ただし、領収書の名義が実態と違っても、支払先をたどれば内容は分かります。宛名や但し書きを後から書き換えてもらう依頼は避けましょう。文書の内容を偽る行為に当たり、経費として認められるかどうか以前の問題になります。 領収書に記載された金額が5万円以上になると、収入印紙の貼付が必要です。印紙税額は、記載金額が5万円未満なら非課税、5万円以上100万円以下なら200円です。 出典:国税庁「No.7105 金銭又は有価証券の受取書、領収書」 風俗店の利用料金が5万円を超える場合は、印紙が貼られた領収書を受け取ることになります。印紙を用意して貼るのは領収書を発行する店側で、利用者が負担するものではありません。 事業と関係のない風俗代を経費に入れると、税務調査で否認されます。否認されて終わりではなく、不足分の税金に加えて、加算税や延滞税が上乗せされます。ここでは、否認された後の流れを順に確認します。 事業との関連を説明できない支出は、税務調査で経費として認められません。経費が否認されると、その分だけ所得が増えます。個人事業主であれば所得税と住民税、法人であれば法人税の計算をやり直した上で、修正申告により不足していた税金を納めなければなりません。過去の申告分までさかのぼって指摘を受けることもあり、1年分の処理では済みません。 会社員が会社の経費として精算した場合は、税務の問題に加えて社内規程への違反になります。精算した金額の返金を求められたり、処分の対象になったりすることもあります。 修正申告では、本来納めるべき税金に加えて加算税や延滞税の負担が生じます。税務署の調査を受けた後に修正申告をした場合、新たに納める税金に10%を乗じた過少申告加算税がかかります。新たに納める税金が、当初の申告納税額と50万円のいずれか多い金額を超える部分については15%です。 一方、税務署から調査の連絡が入る前に自主的に修正申告をすれば、過少申告加算税はかかりません。いずれの場合も、納付の日までの延滞税は別に納める必要があります。数万円の風俗代を経費に入れた結果、加算税と延滞税で支払いが増えるのは割に合いません。判断に迷う支出は、計上する前に税理士か所轄の税務署に確認しましょう。 風俗代は、1人での利用でも取引先の接待でも、原則として経費にはできません。判断の基準は、その支出が事業に必要だったと説明できるかどうかです。領収書は予約時に伝えれば受け取れますが、無理に経費として計上すると加算税や延滞税の負担が生じます。 風俗を利用する際は、税務上のルールを守ることが大切です。1.風俗代は経費になる?
1-1.1人で利用した風俗代は経費にできない
1-2.取引先を接待した風俗代も交際費として認められにくい
2.経費になるかどうかは何で判断される?
2-1.事業との関連性を客観的に説明できるか
2-2.支出の内容を記録として残せているか
3.風俗店で領収書はもらえる?
3-1.領収書は予約時に伝えれば受け取れる
3-2.領収書の店名は伏せて発行されることが多い
3-3.5万円以上の領収書には収入印紙が必要になる
4.風俗代を無理に経費として計上するとどうなる?
4-1.税務調査で否認され修正申告が必要になる
4-2.過少申告加算税や延滞税が上乗せされる
まとめ

SPARKGROUP
